Siết huy động vốn bất động sản: quyền kiểm soát của người mua và các đề xuất tại Quốc hội
admin
10/09/2026 · 14 phút đọc
Siết huy động vốn bất động sản: quyền kiểm soát của người mua và các đề xuất tại Quốc hội
Sáng 22/8, tại phiên thảo luận về sửa đổi Luật Kinh doanh bất động sản, nhiều đại biểu nêu lo ngại về tình trạng huy động vốn trước, thiếu kiểm soát và đề xuất biện pháp nhằm bảo vệ người mua. Những ý kiến tập trung vào yêu cầu minh bạch dòng tiền, hạn chế các chiêu thức đổi tên khoản thu và thiết kế cơ chế quản lý theo dự án để tránh rủi ro cho người dân.
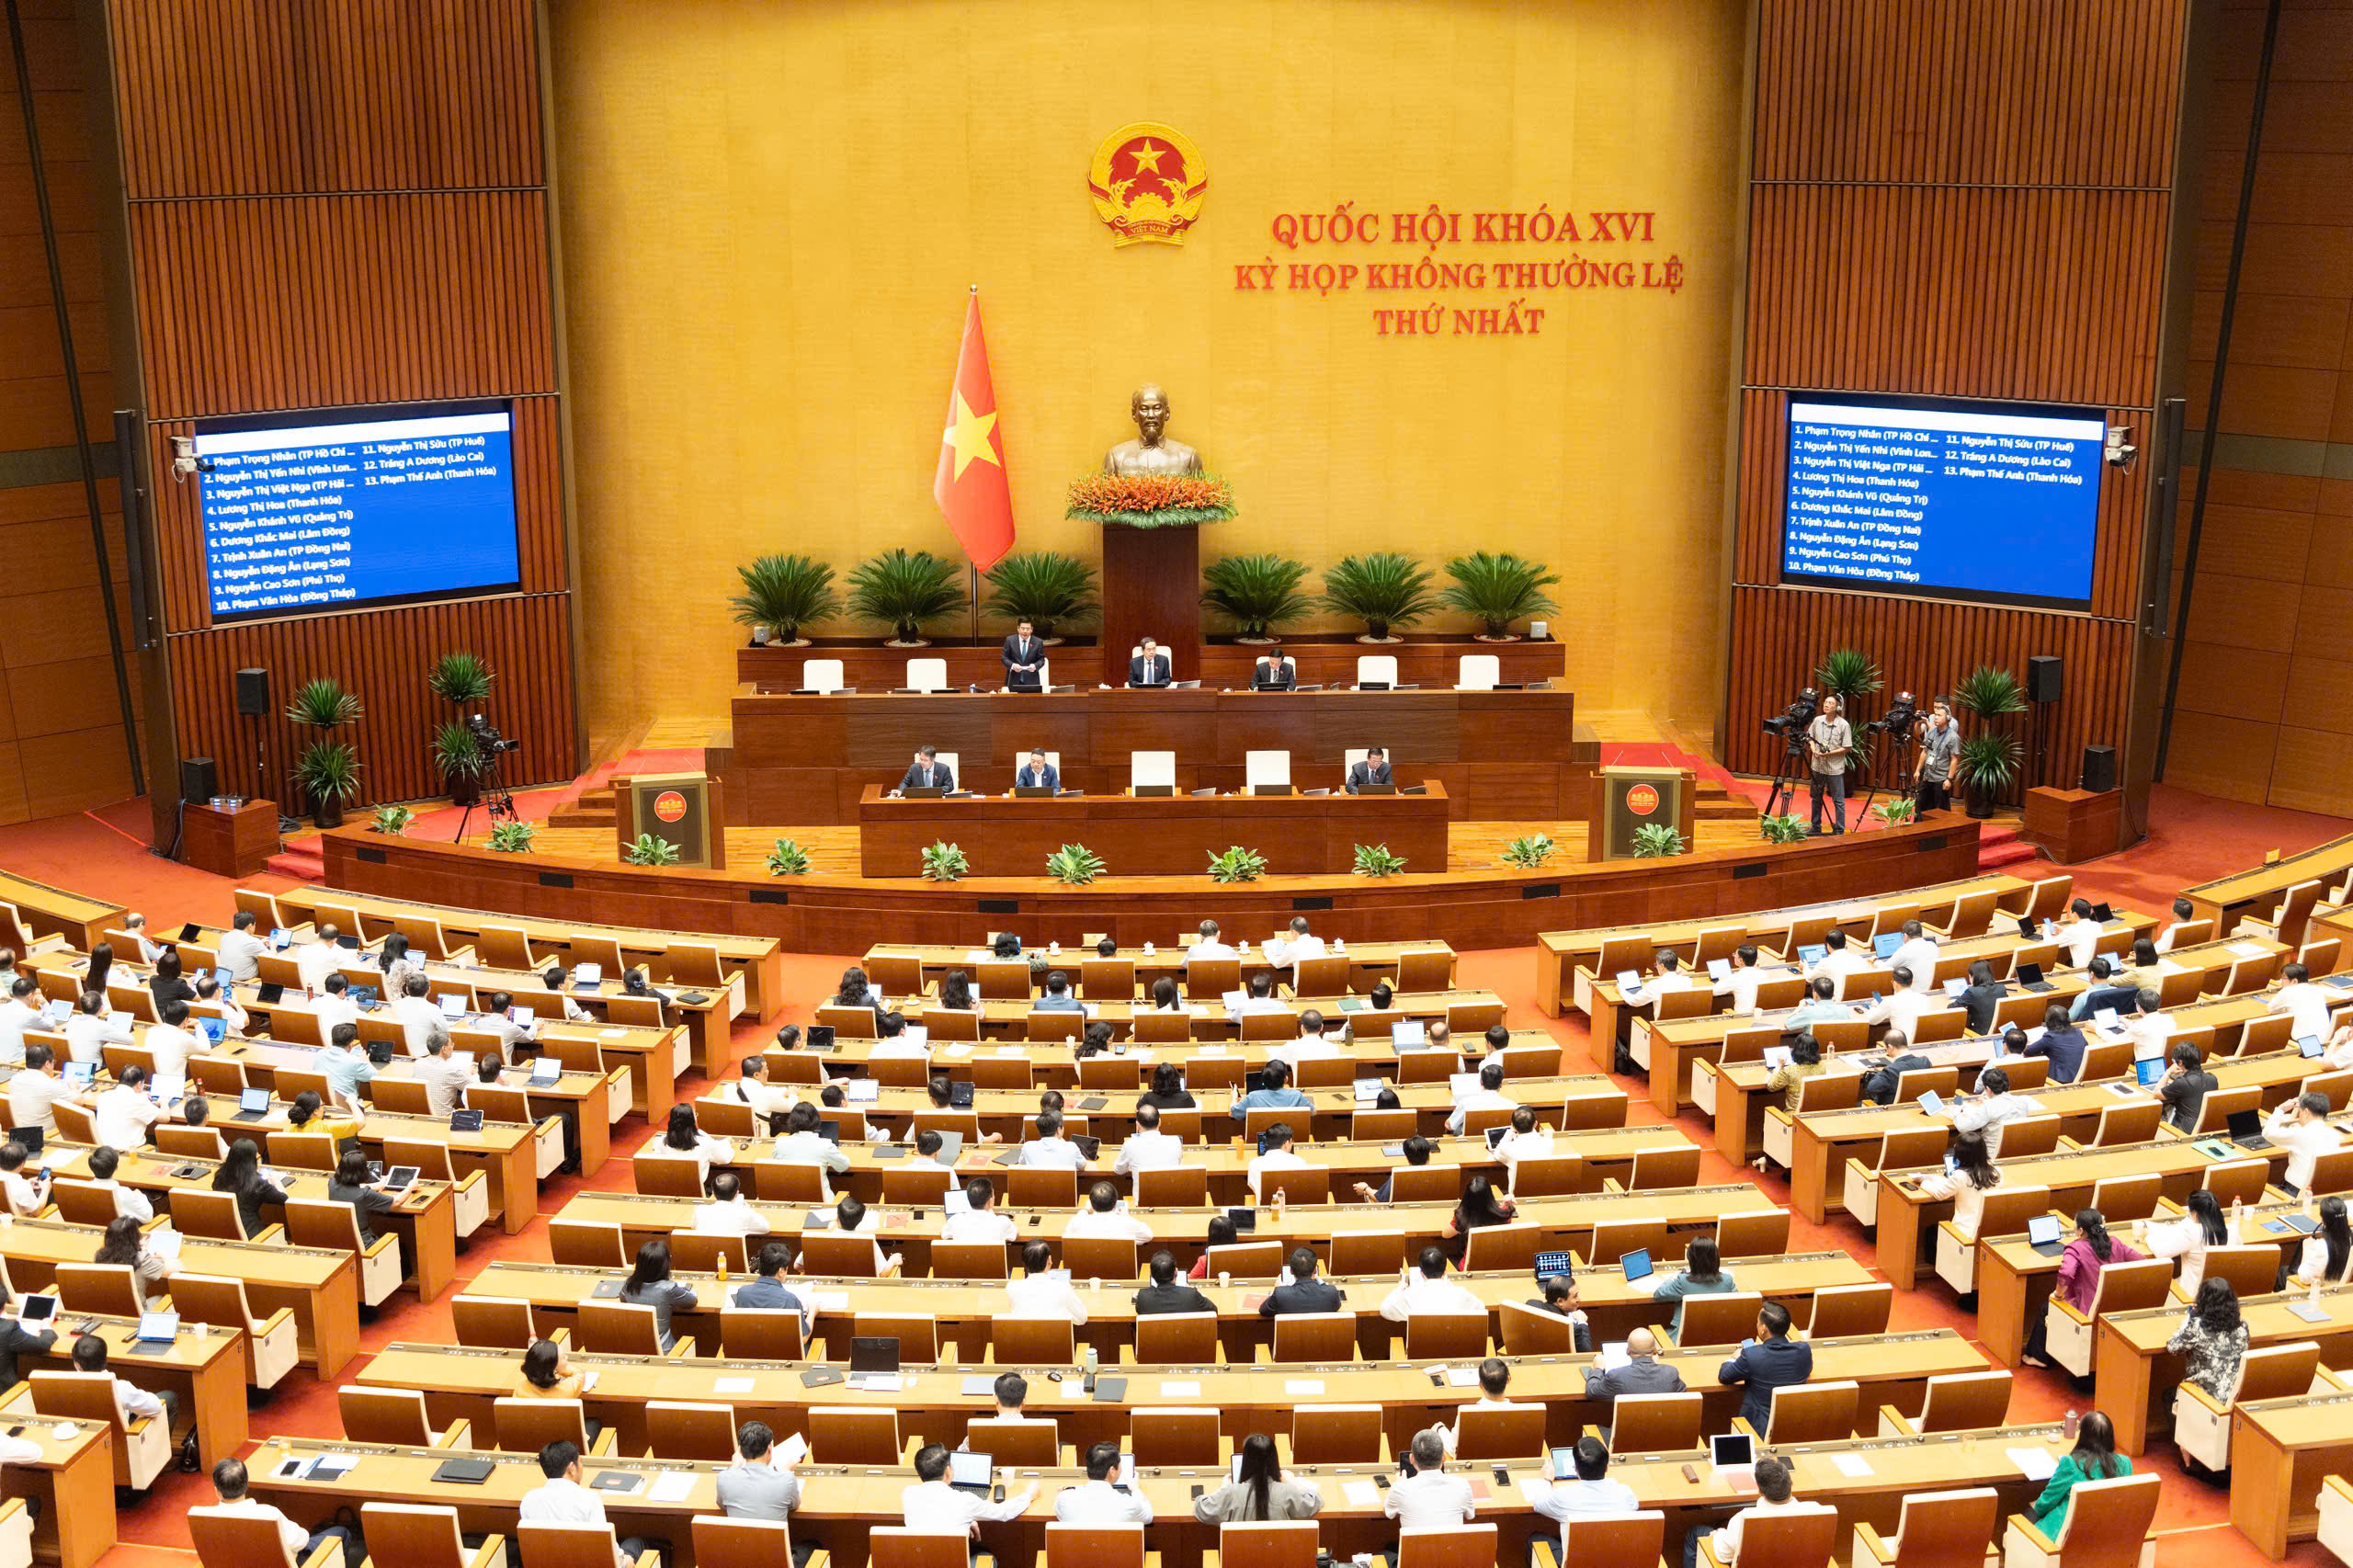
Phiên thảo luận của Quốc hội sáng 22/8. Ảnh: Media Quốc hội
Vấn đề căn bản: người mua thiếu công cụ giám sát dòng tiền
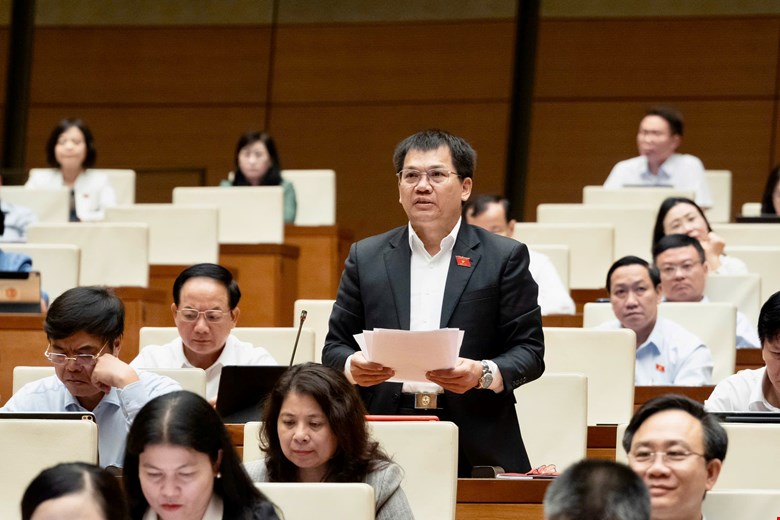
Đại biểu Phạm Trọng Nhân (TP Hồ Chí Minh) nhấn mạnh khoảng cách trong cơ chế kiểm soát giữa nguồn vốn vay ngân hàng và tiền do người dân đóng góp để mua nhà hình thành trong tương lai. Khi một doanh nghiệp vay vốn, ngân hàng thẩm định dự án, kiểm tra năng lực chủ đầu tư, phương án sử dụng vốn và giám sát giải ngân. Trong khi đó, các khoản tiền do người mua nộp trước thường không được quản lý chặt chẽ tương tự, dẫn đến nguy cơ bị sử dụng không đúng mục đích.
Ông Nhân lấy ví dụ so sánh về quy mô nguồn vốn: cùng một tổng vốn lớn, nhưng quyền kiểm soát và minh bạch giữa khoản vay ngân hàng và tiền đóng góp của hàng nghìn người dân rất khác nhau. Vấn đề nảy sinh không chỉ khi huy động trước thời điểm pháp luật cho phép, mà còn với nguồn tiền hợp pháp được thu sau khi dự án đủ điều kiện — nếu không có cơ chế quản lý theo dự án, người mua dễ gặp rủi ro.
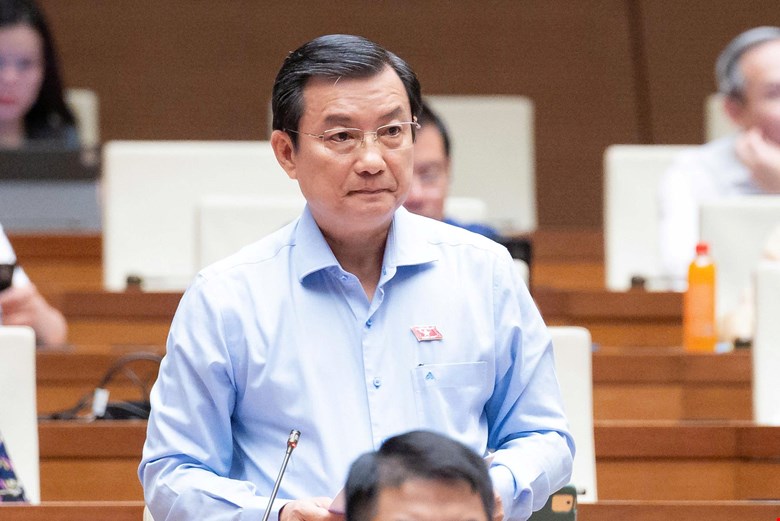
ĐBQH Phạm Trọng Nhân – TP Hồ Chí Minh. Ảnh: Media Quốc hội
Gợi ý quản lý: gắn vốn với từng dự án và tài khoản dự án
Một trong những hướng tiếp cận được đề xuất là quản lý tiền của người mua theo từng dự án cụ thể, để dễ nhận diện, đối soát và kiểm soát việc sử dụng phù hợp với tiến độ xây dựng. Theo ý kiến tại nghị trường, việc này không nhằm phong toả nguồn vốn hợp pháp của doanh nghiệp mà để đảm bảo rằng khoản tiền huy động cho dự án A phải được sử dụng cho dự án A.
Đại biểu dẫn kinh nghiệm từ Singapore như một tham chiếu về khả năng vừa sử dụng tiền để phát triển dự án, vừa quản lý thông qua tài khoản dự án. Ý tưởng chính là tăng tính minh bạch, cho phép giám sát việc chi tiêu theo tiến độ, qua đó giảm nguy cơ chủ đầu tư dùng vốn cho mục tiêu khác.
Giới hạn đặt cọc và các chiêu đổi tên khoản thu
Về quy định đặt cọc, đại biểu Nguyễn Thị Yến Nhi (Vĩnh Long) đánh giá quy định hiện hành về mức trần tiền đặt cọc—không quá 5% giá bán khi bất động sản đủ điều kiện đưa vào kinh doanh—là cần thiết. Bà nêu thực tế nhiều chủ đầu tư đã áp dụng các hình thức như hợp đồng góp vốn, đăng ký giữ chỗ hay thỏa thuận đặt cọc để thu trước số tiền lớn, có khi lên tới 30–80% giá trị căn hộ, mặc dù dự án chỉ mới là bãi đất trống hoặc chưa giải phóng mặt bằng.
Hệ quả của những cách thức này là số đông người mua có nguy cơ mất tiền nếu chủ đầu tư chấm dứt dự án hoặc vi phạm nghĩa vụ. Do đó, đề xuất được đưa ra là tiền đặt cọc theo tỷ lệ quy định nên được đưa vào tài khoản phong toả tại ngân hàng thương mại và chỉ dùng để chuẩn bị đầu tư xây dựng đúng dự án.
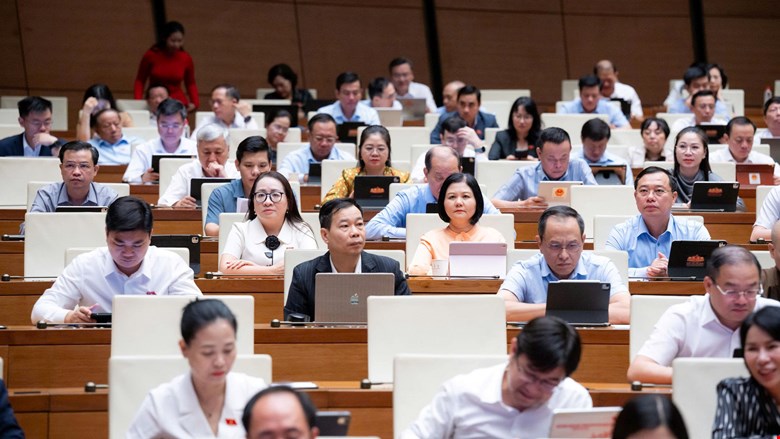
Các ĐBQH tham dự phiên thảo luận sáng 22/8. Ảnh: Media Quốc hội
Hài hoà giữa quyền lợi người mua và tính khả thi của doanh nghiệp
Đại biểu Dương Khắc Mai (Lâm Đồng) lưu ý rằng khi sửa đổi các điều khoản liên quan tới huy động vốn, cần cân nhắc để vừa tháo gỡ khó khăn cho doanh nghiệp, vừa không làm suy yếu cơ chế bảo vệ người mua. Mức độ siết chặt cần tính toán sao cho không tạo rào cản quá lớn khiến nguồn vốn cho thị trường bị ảnh hưởng tiêu cực.
Vấn đề chính là tìm cơ chế cho phép doanh nghiệp tiếp tục huy động vốn theo quy định, kèm theo các chuẩn giám sát, minh bạch nhằm bảo vệ quyền lợi bên mua. Đề xuất được nêu là quy định rõ bản chất giao dịch, không để các hình thức mang tên khác trở thành phương thức huy động vốn khi dự án chưa đủ điều kiện bán.
Yêu cầu đồng bộ giữa Luật Kinh doanh BĐS và Luật Nhà ở
Đại biểu Nguyễn Thị Việt Nga (TP Hải Phòng) đề nghị cần thống nhất chuẩn bảo vệ tối thiểu đối với người mua giữa Luật Kinh doanh bất động sản và Luật Nhà ở. Bà nhấn mạnh: quản lý nên dựa trên bản chất giao dịch chứ không phụ thuộc vào tên gọi hợp đồng. Trước khi bất động sản đủ điều kiện đưa vào kinh doanh, chủ đầu tư không nên được nhận tiền trực tiếp dưới bất kỳ hình thức nào nhằm giữ chỗ hay xác lập ưu tiên mua bán.
Theo lập luận này, nếu luật chỉ đóng một cửa với hình thức đặt cọc nhưng không chặn được những cách thức đổi tên khoản thu thì rủi ro cho người mua vẫn tồn tại. Vì vậy, sự tương thích giữa các luật liên quan là điều cần thiết khi hoàn thiện khung pháp lý.
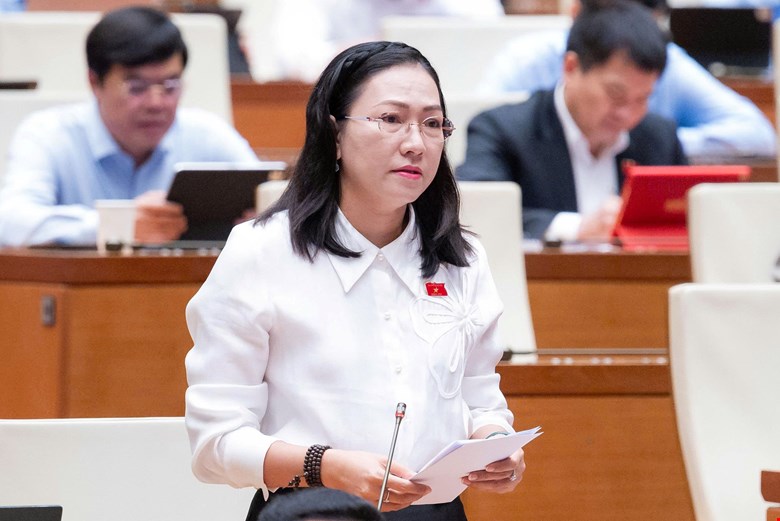
ĐBQH Nguyễn Thị Yến Nhi – Đoàn Vĩnh Long. Ảnh: Media Quốc hội
Những điểm cần theo dõi khi triển khai sửa đổi
Từ các phát biểu tại hội trường có thể rút ra một số lưu ý khi xây dựng chính sách: cơ chế tài khoản dự án và tài khoản phong toả ngân hàng, quy định rõ tỷ lệ tối đa được thu trước, tiêu chí xác định khi nào được mở bán chính thức, và nguyên tắc quản lý theo bản chất giao dịch để tránh lách luật bằng đổi tên khoản thu. Mục tiêu là cân bằng giữa nhu cầu huy động vốn cho phát triển và bảo đảm an toàn cho người mua.
Việc thiết kế các biện pháp này cần tính đến tính khả thi trong thực tế vận hành, tránh tạo gánh nặng hành chính không cần thiết nhưng vẫn đảm bảo công cụ kiểm soát hiệu quả—như khả năng đối soát, minh bạch thông tin về tiến độ giải ngân và mục đích sử dụng vốn.
ĐBQH Dương Khắc Mai – Đoàn Lâm Đồng. Ảnh: Media Quốc hội
Câu hỏi thường gặp
1. Tại sao cần quản lý tiền người mua theo dự án?
Quản lý theo dự án giúp đối soát dòng tiền, đảm bảo khoản đóng góp của người mua được dùng đúng mục tiêu xây dựng dự án đó và giảm rủi ro khi chủ đầu tư sử dụng vốn cho mục đích khác.
2. Quy định 5% đặt cọc có ý nghĩa gì?
Mức trần 5% nhằm hạn chế khả năng chủ đầu tư thu số tiền lớn trước thời điểm dự án đủ điều kiện, qua đó giảm thiểu tổn thất nếu dự án bị đình trệ hoặc nhà đầu tư vi phạm.
3. Làm sao để ngăn chủ đầu tư “đổi tên” khoản thu?
Giải pháp được đề xuất là quy định pháp lý dựa trên bản chất giao dịch, không chỉ dựa vào tên gọi hợp đồng, đồng thời yêu cầu chuyển các khoản được phép vào tài khoản phong toả hoặc tài khoản dự án dưới sự giám sát của ngân hàng.
4. Việc siết chặt liệu có ảnh hưởng đến vốn của doanh nghiệp?
Các đại biểu lưu ý cần cân nhắc để vừa bảo vệ người mua, vừa không làm giảm khả năng huy động vốn một cách hợp pháp cho doanh nghiệp; vì vậy khung pháp lý cần cân bằng giữa kiểm soát và tính khả thi.
Kết luận
Phiên thảo luận sáng 22/8 nêu rõ yêu cầu nâng cao tính minh bạch và khả năng giám sát dòng vốn trong thị trường bất động sản, nhằm giảm rủi ro cho người mua nhà. Các đề xuất tập trung vào quản lý tiền theo dự án, kiểm soát chặt khoản đặt cọc và đồng bộ quy định giữa các luật liên quan. Việc thiết kế chi tiết cơ chế thực thi sẽ quyết định hiệu quả bảo vệ quyền lợi người dân mà không làm cản trở nguồn vốn cần thiết cho phát triển dự án.
Để tiện theo dõi, dưới đây là những chuyển hướng thông tin có liên quan mà bạn có thể đọc tiếp để hiểu bối cảnh chính sách và các vụ việc liên quan.
Về khía cạnh chính sách tài khóa và sửa đổi pháp luật liên quan đến bất động sản, bạn có thể tham khảo phân tích chuyên sâu về đề xuất giảm thuế và điều chỉnh pháp lý trong phiên họp gần đây, qua bài viết giải pháp giảm thuế và sửa luật bất động sản, đô thị và năng lượng để nắm rõ các nội dung chính được bàn thảo.
Nếu bạn quan tâm tới rủi ro thiên tai ảnh hưởng tới hoạt động kinh tế và an toàn ven biển, bài tổng hợp cảnh báo về diễn biến bão, vùng nguy hiểm và hướng dẫn ứng phó sẽ cung cấp thông tin cập nhật và thiết thực, tham khảo tại dự báo và cảnh báo bão số 4 trên Vịnh Bắc Bộ.
Sự cố liên quan tới việc thả diều gây chập đường dây điện ở địa phương là ví dụ về rủi ro phi tài chính có thể dẫn tới hậu quả rộng; để hiểu chi tiết về nguyên nhân, xử lý và bài học, đọc bài phân tích về vụ việc sự cố thả diều gây mất điện tại Vạn Xuân.
Lưu ý: Nội dung mang tính tham khảo, không thay thế cho việc chẩn đoán, thăm khám và điều trị y khoa chuyên nghiệp. Vui lòng tham khảo ý kiến bác sĩ hoặc chuyên gia y tế trước khi áp dụng.